PayPal
- 2.29Kالمراجعات
- 4.4
- المطوّر
- PayPal Mobile
- تاريخ الإصدار
- 06/03/2014
لقطات الشاشة
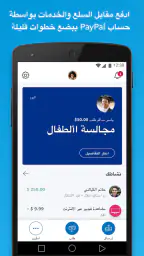
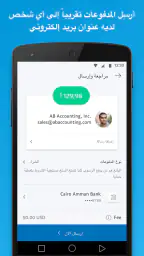

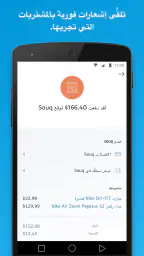
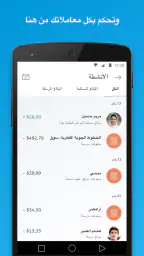
عندما أحتاج إلى إرسال مبلغ لشخص أو استقبال دفعة من دون الدخول في إجراءات مصرفية طويلة، أجد أن تطبيق PayPal عملي ومباشر. هو تطبيق مالي مجاني من تطوير PayPal Mobile، ومهمته الأساسية واضحة: إدارة المدفوعات والتحويلات من الهاتف بطريقة أسرع من كثير من البدائل التقليدية. بعد استخدامه، أراه مناسبًا خصوصًا لمن يتعامل مع أشخاص أو خدمات خارج نطاقه المصرفي المعتاد، لكنه ليس بديلًا كاملًا عن البنك ولا حلًا مثاليًا لكل حالة.
ما أعجبني في التجربة أن التطبيق لا يحاول أن يكون شبكة اجتماعية أو أداة ميزانية معقدة؛ يظل مركزًا على المال والمدفوعات. هذا التركيز يجعل الوصول إلى الوظائف اليومية أسهل، لكنه يعني أيضًا أن من يبحث عن تحليل تفصيلي للمصروفات أو إدارة مالية منزلية شاملة سيحتاج إلى أداة أخرى بجانبه. بالنسبة لي، قوته الحقيقية تظهر عندما يكون الطرف الآخر يستخدم PayPal أيضًا أو عندما أحتاج إلى فصل عملية دفع إلكترونية عن الحساب البنكي الذي أستخدمه يوميًا.
كيف يعمل داخل المنزل ومع الأجهزة المشتركة؟
تخيلت استخدامه في منزل يتشارك أفراده جهازًا لوحيًا أو هاتفًا واحدًا أحيانًا. في هذا السيناريو، أهم قاعدة هي أن التطبيق يجب أن يبقى مرتبطًا بصاحب الحساب، لا أن يتحول إلى محفظة عائلية مفتوحة. وجود التطبيق على جهاز مشترك لا يعني أن كل فرد ينبغي أن يتعامل مع الحساب نفسه؛ فالحساب المالي يمثل هوية صاحبه ومسؤوليته، وأي عملية إرسال أو استقبال يجب أن تكون مفهومة ومقصودة من الشخص المخول بها.
لهذا السبب، أتعامل مع PayPal على الجهاز المشترك كما أتعامل مع تطبيق مصرفي: أفتحه عند الحاجة، أراجع اسم المستلم والمبلغ، ثم أغلق الجلسة وأتأكد من عدم ترك الحساب ظاهرًا. هذه ليست خطوة شكلية. في التطبيقات المالية، لحظة غفلة واحدة قد تؤدي إلى إرسال المال إلى الشخص الخطأ أو كشف تفاصيل لا ينبغي أن يراها مستخدم آخر للجهاز.
التطبيق مفيد في مواقف منزلية كثيرة. قد يرغب أحد الوالدين في دفع قيمة خدمة رقمية، أو قد يحتاج فرد بالغ إلى استقبال مبلغ من قريب يعيش في مكان آخر، أو يمكن استخدامه لتسوية تكلفة مشتريات مشتركة بين أصدقاء. لكنني لا أنصح بتحويله إلى حساب جماعي باسم الأسرة؛ الأفضل أن يملك كل بالغ حسابه، وأن يتفق أفراد المنزل مسبقًا على من يدفع ومتى وكيف تتم مراجعة العملية.
في حالة واقعية، يمكن لشخص أن يشتري مستلزمات منزلية عبر الإنترنت ثم يطلب من شريكه تحويل حصته. هنا يوفر التطبيق وقتًا واضحًا مقارنة بإدخال بيانات مصرفية في كل مرة. لكن الراحة لا تلغي ضرورة كتابة سبب الدفعة في المحادثة العائلية أو الاحتفاظ بإيصال العملية، خصوصًا إذا كانت المصروفات المنزلية موزعة بين أكثر من شخص. التطبيق ينفذ الدفع، أما تنظيم المسؤولية بين أفراد المنزل فيحتاج إلى اتفاق منفصل.
إعداد الحساب مع إبقاء الحدود واضحة
أثناء إعداد أي حساب مالي على هاتف يستخدمه أكثر من شخص، أبدأ بتحديد صاحب الحساب قبل التفكير في السرعة. لا أسمح بأن يتم التسجيل من بريد إلكتروني عائلي مشترك إذا كان ذلك سيجعل ملكية الحساب غير واضحة. البريد أو رقم الهاتف المرتبط بالحساب ينبغي أن يكون تحت سيطرة صاحبه، لأن استعادة الوصول أو مراجعة إشعارات الدفع تصبح مربكة جدًا عندما تتداخل حسابات أفراد الأسرة.
كما أحرص على عدم حفظ كلمات المرور في مكان يمكن لأي مستخدم للجهاز الوصول إليه بسهولة. وإذا كان الهاتف شخصيًا، فالأمر أبسط، لكنني لا أتعامل مع ذلك كضمان كامل؛ فقد يرى شخص آخر الشاشة أثناء تنفيذ الدفع أو يفتح الإشعارات. أفضل ممارسة هي مراجعة تفاصيل المستلم قبل التأكيد، ثم إخفاء المعلومات المالية من شاشة الجهاز عند تركه دون مراقبة.
من النقاط التي قد تفاجئ المستخدم الجديد أن سهولة إرسال المال قد تجعل الخطأ سريعًا أيضًا. الاسم المتشابه أو عنوان الحساب غير الصحيح قد يقود إلى اختيار جهة غير مقصودة. لذلك أتعامل مع أول دفعة إلى مستلم جديد ببطء، وأتحقق من هويته عبر قناة أخرى، خصوصًا إذا جاءتني مطالبة مفاجئة أو مستعجلة. هذه العادة أهم من البحث عن زر أسرع داخل التطبيق.
لا أرى أن الحساب المشترك بين زوجين أو أفراد بالغين هو الحل الأفضل لمجرد أن النفقات مشتركة. الحساب الواحد يلغي وضوح من نفذ العملية ومن يتحمل مراجعتها. الأفضل أن يستخدم كل شخص حسابه، ثم يتفقان على أسلوب التسوية. أما إذا كان أحد الطرفين يدير المدفوعات نيابة عن الأسرة، فينبغي أن يكون ذلك قرارًا واضحًا بينهما، لا نتيجة ترك الحساب مفتوحًا على جهاز المنزل.
تنسيق المدفوعات بدل الاعتماد على الذاكرة
يبرع التطبيق في تنفيذ الحركة المالية، لكنه لا يحل وحده مشكلة التنسيق. عندما أستخدمه مع أشخاص أعرفهم، أرسل رسالة قصيرة توضح الغرض من الدفعة، وأحتفظ بتأكيد العملية إلى أن يتأكد الطرف الآخر من وصولها أو ظهورها لديه. هذه الخطوة مفيدة في الإيجار المشترك، وتقاسم فاتورة، ورد مبلغ اقترضه أحد أفراد الأسرة، لأنها تمنع السؤال المتكرر: من دفع؟ ومتى؟ ولأي سبب؟
في المشتريات الجماعية، أنصح بتحديد شخص واحد يجمع المبالغ بدل أن يرسل الجميع دفعات متفرقة بلا وصف. يمكن إعداد قائمة بسيطة خارج التطبيق تتضمن اسم الشخص والمبلغ والغرض، ثم مقارنة القائمة بسجل العمليات. هذا ليس عيبًا في PayPal بقدر ما هو تمييز مهم بين أداة الدفع وأداة المحاسبة المنزلية. التطبيق ينقل المال، لكنه لا يعرف اتفاقكم الداخلي على تقسيم المصروف.
ومن المفيد أيضًا عدم استخدام الدفعة كبديل عن الحديث عندما تكون العملية مرتبطة بخلاف أو التزام غير واضح. إذا كان هناك نزاع حول قيمة خدمة أو شراء، فإن الضغط على زر الإرسال لا يجعل المشكلة تختفي. في هذه الحالات، أفضّل تثبيت التفاصيل أولًا، ثم الدفع بعد الاتفاق. السرعة ميزة عندما تكون النية والمبلغ والمستلم واضحين، وقد تصبح مصدر إرباك عندما تكون هذه العناصر محل نقاش.
أجد هذه الطريقة أكثر أمانًا عند التعامل مع خدمات صغيرة أو أعمال مستقلة. أراجع اسم الجهة، أتحقق من المبلغ، ثم أرسل وصفًا مختصرًا في وسيلة التواصل المتفق عليها. إذا كان الطرف المقابل لا يعرفني أو يطلب مني تجاهل خطوات التحقق، فهنا لا أعتبر وجود التطبيق سببًا كافيًا للثقة. المنصة قد تسهل العملية، لكنها لا تستطيع أن تضمن أن كل طلب دفع مشروع أو أن كل مستلم هو الشخص الذي يدعيه.
العمر والثقة داخل الأسرة
تصنيف التطبيق العمري هو PEGI 3، لكن هذا لا يعني أن الطفل الصغير ينبغي أن يدير المدفوعات أو يرى تفاصيل الحساب. التصنيف يصف ملاءمة التطبيق العامة من ناحية العمر، بينما استخدام المال يحتاج إلى إشراف ومسؤولية مختلفين. في المنزل، أرى أن الحساب يجب أن يبقى لدى بالغ يفهم قيمة العملية، ويعرف لمن يرسل المال، ويستطيع مراجعة الإشعارات والسجل.
إذا أراد مراهق شراء شيء عبر الإنترنت، فالقرار الأفضل ليس إعطاءه حساب شخص آخر واستخدامه دون حدود. يمكن للوالد أن ينفذ العملية بنفسه بعد مراجعة الغرض والمبلغ، أو يشرح للمراهق لماذا لا ينبغي مشاركة بيانات الدخول. بهذه الطريقة يتعلم المستخدم الأصغر الفرق بين طلب الشراء وبين امتلاك صلاحية مالية مستقلة، من دون أن يتحول الجهاز المشترك إلى مساحة بلا رقابة.
الثقة مهمة أيضًا بين البالغين. لا أعتبر معرفة رمز فتح الهاتف إذنًا تلقائيًا بالدخول إلى PayPal. الحساب المالي يحتاج إلى حدود منفصلة، لأن الاطلاع على الرصيد أو سجل العمليات قد يكون أمرًا حساسًا حتى داخل الأسرة. عندما أترك الهاتف لشخص آخر، أغلق التطبيق وأتأكد من أن الشاشة لا تعرض تفاصيل دفعة حديثة أو إشعارًا ماليًا.
هذه النقطة تجعل التطبيق مناسبًا جدًا للاستخدام الفردي، ومناسبًا للاستخدام المنسق بين البالغين، لكنه أقل ملاءمة كأداة تعليمية للأطفال أو كحساب إنفاق مشترك بلا قواعد. إذا كان هدفك وضع ميزانية عائلية، أو منح كل فرد حدًا واضحًا، أو متابعة مصروفات الأطفال في مكان واحد، فستحتاج إلى نظام إضافي مصمم لهذا الغرض. لا أتعامل مع PayPal كبديل عن تلك الأدوات.
ما الذي يميزه عن البدائل المعتادة؟
مقارنةً بالتحويل البنكي المباشر، يختصر التطبيق بعض الخطوات عندما يكون الطرفان معتادين على استخدامه. بدل البحث عن بيانات مصرفية طويلة في كل مرة، تصبح العملية مرتبطة بحساب معروف لدى المستخدم. هذا مفيد للدفعات الصغيرة أو التعاملات المتكررة، لكنه لا يعني أن كل تحويل عبره سيكون أسرع أو أن الرسوم والشروط ستكون متطابقة مع البنك؛ لذلك أراجع تفاصيل العملية قبل التأكيد ولا أفترض أن الطريقة الأرخص دائمًا هي الأسهل.
أما مقارنةً بالمحافظ الرقمية المرتبطة بجهاز أو نظام تشغيل، فميزة PayPal بالنسبة لي هي أن هويته لا تعتمد فقط على الهاتف الذي أستخدمه. هذا يجعله عمليًا عند التعامل مع أشخاص يستخدمون أجهزة مختلفة أو عند الانتقال بين هاتف وحاسوب. في المقابل، قد تكون المحفظة المدمجة في الهاتف أكثر سلاسة عند الدفع في متجر قريب، خصوصًا إذا كان المطلوب مجرد تمرير الهاتف بدل إرسال مبلغ إلى مستخدم آخر.
وبالنسبة إلى تطبيقات البنوك، يقدم PayPal طبقة منفصلة عن الحساب المصرفي اليومي، وهذا قد يكون مفيدًا لمن لا يريد مشاركة بياناته البنكية مباشرة مع كل جهة يتعامل معها. لكن التطبيق البنكي يظل غالبًا المكان الطبيعي لمراجعة الرصيد الكامل، والتحويلات الداخلية، والالتزامات المرتبطة بالحساب. لذلك أستخدم PayPal كأداة دفع إضافية، لا كبديل كامل عن الخدمات المصرفية.
الاختيار يعتمد على العلاقة بينك وبين الطرف الآخر. إذا كان المستلم يستخدم PayPal بالفعل، تصبح التجربة أكثر منطقية. إذا كان الجميع يعتمدون على تطبيق بنك واحد أو محفظة محلية، فقد يكون البديل المعتاد أسرع وأوضح وأقل حاجة إلى إنشاء حساب جديد. لا أرى فائدة في إجبار الأسرة كلها على منصة واحدة إذا كانت الطريقة التي يستخدمها أفرادها حاليًا تؤدي الغرض بوضوح.
تفاصيل الإصدار والتجربة اليومية
التطبيق متاح مجانًا، وحصل على متوسط تقييم يبلغ 4.4 من نحو 3.7 مليون تقييم، بينما تجاوز عدد مرات تثبيته 100 مليون. هذه الأرقام تعكس انتشارًا واسعًا وثقة ملحوظة من المستخدمين، لكنها لا تجعل التجربة مثالية للجميع. في رأيي، الانتشار يساعد عندما تريد الدفع لشخص يستخدم الخدمة مسبقًا، لكنه لا يعفيك من مراجعة المستلم والتفاصيل في كل عملية.
الإصدار الحالي هو 10.13.0، ويعمل على الأجهزة التي تستخدم Android 8.0 أو أحدث. قبل تثبيته على هاتف قديم أو جهاز عائلي مشترك، أتحقق من توافق النظام ومساحة الجهاز، ثم أراجع إعدادات الإشعارات وقفل الشاشة. هذه الخطوات البسيطة تمنع كثيرًا من الالتباس، خاصة عندما يتلقى أكثر من شخص إشعارات على الجهاز نفسه أو عندما يتغير مستخدم الهاتف خلال اليوم.
كونه تطبيقًا ماليًا يعني أنني لا أبحث فيه عن تجربة ترفيهية أو واجهة مليئة بالخصائص. ما يهمني هو وضوح العملية: من المستلم، ما المبلغ، وما الذي سيحدث بعد التأكيد. عندما تكون هذه المعلومات ظاهرة ومفهومة، أشعر أن التطبيق يؤدي دوره جيدًا. وعندما أحتاج إلى تحليل ميزانية أو أرشفة منزلية مفصلة، أنقل هذه المهمة إلى جدول أو تطبيق متخصص بدل تحميل PayPal وظيفة لم يصمم لها.
من نقاط الاحتكاك التي ألاحظها في هذا النوع من التطبيقات أن المستخدم قد يخلط بين وصول إشعار وبين اكتمال التسوية الفعلية، أو يظن أن ظهور اسم جهة ما يعني أنها موثوقة. لذلك لا أكتفي بالإشعار، بل أراجع سجل العملية وأقارنها بما اتفقنا عليه. هذه عادة عملية جدًا عند استخدام الحساب في المنزل، لأن شخصًا آخر قد يرى التنبيه ويفترض أن الدفع تم لسبب مختلف.
متى أنصح به ومتى أختار غيره؟
أنصح به لمن يريد وسيلة دفع معروفة للتعاملات الإلكترونية، أو يحتاج إلى إرسال واستقبال المال من أشخاص موزعين بين أجهزة وخدمات مختلفة، أو يرغب في إبقاء بعض المدفوعات منفصلة عن تطبيق البنك اليومي. كما أراه مناسبًا للبالغ الذي يستطيع مراجعة هوية الطرف الآخر قبل الدفع، ويعرف أن سهولة الاستخدام لا تعني إلغاء الحذر.
لن يكون خياري الأول لمن يريد إدارة ميزانية الأسرة من مكان واحد، أو منح الأطفال استقلالًا ماليًا مضبوطًا، أو تتبع الفواتير والتصنيفات الشهرية بالتفصيل. في هذه الحالات، أستخدم تطبيق ميزانية أو حسابًا مصرفيًا مناسبًا إلى جانبه. كذلك قد يكون البديل المحلي أفضل إذا كان جميع أفراد الأسرة يعتمدون عليه أصلًا، أو إذا كانت عملية الدفع المطلوبة تتم داخل متجر يدعم محفظة الهاتف مباشرة.
أهم نصيحة أقدمها لصديق هي أن يفصل بين ثلاثة أشياء: الحساب، والجهاز، والعلاقة العائلية. لا تجعل الجهاز المشترك دليلًا على أن الحساب مشترك، ولا تجعل الثقة بين الأقارب سببًا لتجاوز مراجعة المستلم، ولا تجعل سجل الدفع بديلًا عن الاتفاق على المصروف. عندما أحافظ على هذه الحدود، يصبح التطبيق أداة مريحة بدل أن يتحول إلى مصدر سوء فهم.
حكمي على استخدامه داخل المنزل
بعد النظر إلى سيناريوهات الاستخدام المنزلي، أرى أن PayPal ينجح كأداة فردية للتنسيق بين بالغين، لا كصندوق مالي عائلي مفتوح. قوته في تنفيذ المدفوعات بسرعة وبطريقة مفهومة، وفي توفير قناة عملية عندما لا يكون التحويل البنكي المباشر هو الخيار الأنسب. أما نقاط ضعفه فتظهر عندما يحاول المستخدم جعله مديرًا للميزانية أو نظامًا لتقسيم المسؤوليات أو حسابًا للأطفال.
أحب فيه البساطة والانتشار، وأقدّر أن استخدامه لا يجبرني على تحويل كل شؤوني المالية إلى تطبيق واحد. في المقابل، أتعامل بحذر مع كل دفعة جديدة، وأراجع الحساب على جهاز شخصي كلما أمكن، وأستخدم وسيلة أخرى لتوثيق المصروفات المشتركة. أفضل تجربة مع PayPal تأتي من الجمع بين سهولة الدفع وحدود واضحة للهوية والخصوصية.
باختصار، هو خيار قوي لمن يريد إرسال واستقبال المدفوعات من الهاتف دون تعقيد زائد، ومفيد جدًا في الأسرة عندما يستخدمه كل بالغ بحسابه ويتفق الجميع على طريقة التنسيق. أما إذا كانت أولويتك إدارة أموال المنزل، أو الرقابة على إنفاق الصغار، أو مشاركة حساب واحد بلا التباس، فابحث عن حل مكمل أو بديل أكثر تخصصًا. بالنسبة لي، يستحق التثبيت عندما تكون الحاجة هي الدفع، لا عندما تكون الحاجة هي إدارة الأسرة المالية بالكامل.
أبرز المزايا
- تحويل الأموال ودفع المشتريات بسهولة من التطبيق.
- دعم واسع للمتاجر والمواقع الإلكترونية حول العالم.
- إشعارات فورية تساعدك على متابعة العمليات المالية.
- إمكانية ربط البطاقات والحسابات البنكية بسهولة.
- حماية للمشتريات المؤهلة عند حدوث مشكلة في الطلب.
القيود
- تُفرض رسوم على بعض التحويلات والعمليات الدولية.
- قد تتأخر بعض التحويلات أو عمليات سحب الرصيد.
- تجميد الحساب ممكن عند اكتشاف نشاط غير معتاد.
- تختلف الخدمات المتاحة حسب البلد ونوع الحساب.
- خدمة العملاء قد تكون بطيئة في حل المشكلات المعقدة.
الأسئلة الشائعة
ما هو تطبيق PayPal، وكيف يمكن استخدامه؟
PayPal هو تطبيق محفظة ودفع إلكترونية يتيح لك إرسال الأموال واستقبالها، والدفع في المتاجر والمواقع التي تقبل الخدمة، وربط الحساب ببطاقة بنكية أو حساب مصرفي. بعد إنشاء الحساب وتأكيد البريد الإلكتروني وربما رقم الهاتف والهوية، يمكنك اختيار PayPal عند الدفع أو تحويل الرصيد إلى وسيلة السحب المتاحة في بلدك.
هل استخدام PayPal مجاني أم توجد رسوم؟
إنشاء حساب PayPal واستخدامه للشراء غالبًا لا يتطلب رسومًا من المشتري، لكن قد تُفرض تكاليف على بعض عمليات تحويل الأموال أو استقبال المدفوعات التجارية أو تحويل العملات أو السحب إلى البنك. تختلف الرسوم حسب الدولة ونوع العملية والعملة، لذلك يُنصح بمراجعة صفحة الرسوم داخل التطبيق قبل تأكيد أي تحويل.
هل PayPal آمن لحماية بياناتي وأموالي؟
يوفر PayPal طبقات حماية مثل تشفير البيانات، وتسجيل الدخول الآمن، والتنبيهات عند تنفيذ العمليات، وإمكانية تفعيل التحقق بخطوتين. كما قد يتيح حماية المشتري في بعض المعاملات المؤهلة. مع ذلك، تبقى سلامة الحساب مرتبطة بك؛ لا تشارك كلمة المرور أو رموز التحقق، وتجنب الروابط المشبوهة وتأكد من عنوان الموقع قبل تسجيل الدخول.
كيف يمكن إرسال الأموال أو استقبالها عبر PayPal؟
لإرسال الأموال، تحتاج عادةً إلى عنوان البريد الإلكتروني أو رقم الهاتف المرتبط بحساب المستلم، ثم تحديد المبلغ والعملة ومراجعة الرسوم قبل التأكيد. أما استقبال الأموال فيتطلب مشاركة بيانات حساب PayPal المناسبة. قد تكون بعض الخدمات محدودة بحسب بلدك، وقد يطلب التطبيق التحقق من الهوية أو مصدر الأموال قبل إتمام التحويل.
هل يعمل PayPal في جميع الدول، وهل يمكن سحب الرصيد؟
لا تتوفر جميع وظائف PayPal في كل الدول؛ فقد يختلف دعم إرسال الأموال أو استقبالها أو ربط الحساب البنكي أو السحب إلى البطاقة من منطقة إلى أخرى. قبل تنزيل التطبيق، تحقق من توفر الخدمة رسميًا في بلدك ومن وسائل السحب المدعومة. كما ينبغي الانتباه إلى حدود الحساب ومتطلبات التحقق وأسعار تحويل العملات.


